Domain internetrecht-bayern.de kaufen?
Wir ziehen mit dem Projekt
internetrecht-bayern.de um.
Sind Sie am Kauf der Domain
internetrecht-bayern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain internetrecht-bayern.de kaufen?
Was kostet eine Abmahnung wegen Impressum?
Was kostet eine Abmahnung wegen Impressum? Die Kosten für eine Abmahnung wegen fehlendem oder unvollständigem Impressum können je nach Anwalt, Umfang der Abmahnung und Streitwert variieren. In der Regel können die Kosten für eine Abmahnung mehrere hundert bis tausend Euro betragen. Es ist daher ratsam, das Impressum auf der eigenen Website sorgfältig zu überprüfen und gegebenenfalls rechtzeitig zu aktualisieren, um teure Abmahnungen zu vermeiden. Es empfiehlt sich auch, im Falle einer Abmahnung rechtzeitig auf die Forderungen zu reagieren und gegebenenfalls eine Unterlassungserklärung abzugeben, um weitere Kosten zu vermeiden. **
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:



-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Wie beeinflusst die Rechtsprechung die Geschäftstätigkeit von Unternehmen in Bezug auf Verträge, Haftung und Streitbeilegung?
Die Rechtsprechung beeinflusst die Geschäftstätigkeit von Unternehmen, indem sie die Interpretation und Durchsetzung von Verträgen regelt. Unternehmen müssen sicherstellen, dass ihre Verträge den aktuellen rechtlichen Anforderungen entsprechen, um Haftungsrisiken zu minimieren. Darüber hinaus kann die Rechtsprechung auch die Art und Weise beeinflussen, wie Unternehmen Streitigkeiten beilegen, sei es durch Schiedsverfahren, Mediation oder gerichtliche Verfahren. Unternehmen müssen daher stets auf dem neuesten Stand der Rechtsprechung bleiben, um ihre Geschäftstätigkeit entsprechend anzupassen und rechtliche Risiken zu minimieren. **
-
Welche Auswirkungen hat die Rechtsprechung auf die Geschäftswelt, insbesondere in Bezug auf Verträge und Haftung?
Die Rechtsprechung hat direkte Auswirkungen auf die Geschäftswelt, da sie die Interpretation und Anwendung von Verträgen und Haftungsfragen beeinflusst. Neue Urteile können bestehende Verträge und Haftungsregelungen ändern oder präzisieren, was Unternehmen dazu zwingt, ihre Geschäftspraktiken anzupassen. Die Rechtsprechung kann auch dazu führen, dass Unternehmen vorsichtiger bei Vertragsabschlüssen und Haftungsfragen werden, um potenzielle rechtliche Risiken zu minimieren. Darüber hinaus können Gerichtsentscheidungen auch als Präzedenzfälle dienen, die zukünftige Rechtsstreitigkeiten und Verhandlungen beeinflussen. **


Inwiefern beeinflusst die Rechtsprechung die Geschäftstätigkeit von Unternehmen in Bezug auf Verträge, Haftung und Streitigkeiten?
Die Rechtsprechung beeinflusst die Geschäftstätigkeit von Unternehmen, indem sie die rechtlichen Rahmenbedingungen für Verträge festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den aktuellen rechtlichen Anforderungen entsprechen, um Haftungsrisiken zu minimieren. Im Falle von Streitigkeiten können Unternehmen aufgrund der Rechtsprechung gezwungen sein, alternative Streitbeilegungsmechanismen zu nutzen, um kostspielige und langwierige Gerichtsverfahren zu vermeiden. Darüber hinaus können Unternehmen durch die Rechtsprechung auch dazu verpflichtet werden, bestimmte Standards und Praktiken in Bezug auf Verträge und Haftung einzuhalten, um rechtliche Konsequenzen zu vermeiden. **
Inwiefern beeinflusst die Rechtsprechung die Geschäftstätigkeit von Unternehmen in Bezug auf Verträge, Haftung und Streitigkeiten?
Die Rechtsprechung beeinflusst die Geschäftstätigkeit von Unternehmen, indem sie die rechtlichen Rahmenbedingungen für Verträge festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den aktuellen rechtlichen Anforderungen entsprechen, um rechtliche Konflikte zu vermeiden. Darüber hinaus beeinflusst die Rechtsprechung die Haftung von Unternehmen, indem sie die Standards für fahrlässiges Verhalten und Vertragsverletzungen festlegt. Unternehmen müssen sich an diese Standards halten, um Haftungsrisiken zu minimieren. Schließlich beeinflusst die Rechtsprechung die Art und Weise, wie Unternehmen Streitigkeiten angehen, indem sie die Verfahren und rechtlichen Möglichkeiten für die Beilegung von Konflikten festlegt. Unternehmen müssen sich an diese Verfahren halten, um rechtliche Probleme effektiv **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
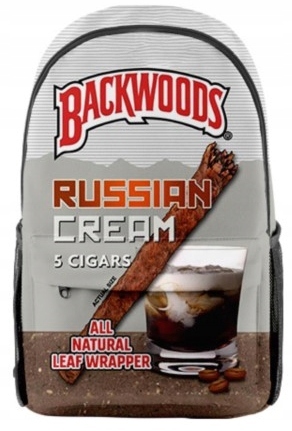
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet eine Abmahnung wegen Impressum?
Was kostet eine Abmahnung wegen Impressum? Die Kosten für eine Abmahnung wegen fehlendem oder unvollständigem Impressum können je nach Anwalt, Umfang der Abmahnung und Streitwert variieren. In der Regel können die Kosten für eine Abmahnung mehrere hundert bis tausend Euro betragen. Es ist daher ratsam, das Impressum auf der eigenen Website sorgfältig zu überprüfen und gegebenenfalls rechtzeitig zu aktualisieren, um teure Abmahnungen zu vermeiden. Es empfiehlt sich auch, im Falle einer Abmahnung rechtzeitig auf die Forderungen zu reagieren und gegebenenfalls eine Unterlassungserklärung abzugeben, um weitere Kosten zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Rechtsprechung die Geschäftstätigkeit von Unternehmen in Bezug auf Verträge, Haftung und Streitbeilegung?
Die Rechtsprechung beeinflusst die Geschäftstätigkeit von Unternehmen, indem sie die Interpretation und Durchsetzung von Verträgen regelt. Unternehmen müssen sicherstellen, dass ihre Verträge den aktuellen rechtlichen Anforderungen entsprechen, um Haftungsrisiken zu minimieren. Darüber hinaus kann die Rechtsprechung auch die Art und Weise beeinflussen, wie Unternehmen Streitigkeiten beilegen, sei es durch Schiedsverfahren, Mediation oder gerichtliche Verfahren. Unternehmen müssen daher stets auf dem neuesten Stand der Rechtsprechung bleiben, um ihre Geschäftstätigkeit entsprechend anzupassen und rechtliche Risiken zu minimieren. **
-
Welche Auswirkungen hat die Rechtsprechung auf die Geschäftswelt, insbesondere in Bezug auf Verträge und Haftung?
Die Rechtsprechung hat direkte Auswirkungen auf die Geschäftswelt, da sie die Interpretation und Anwendung von Verträgen und Haftungsfragen beeinflusst. Neue Urteile können bestehende Verträge und Haftungsregelungen ändern oder präzisieren, was Unternehmen dazu zwingt, ihre Geschäftspraktiken anzupassen. Die Rechtsprechung kann auch dazu führen, dass Unternehmen vorsichtiger bei Vertragsabschlüssen und Haftungsfragen werden, um potenzielle rechtliche Risiken zu minimieren. Darüber hinaus können Gerichtsentscheidungen auch als Präzedenzfälle dienen, die zukünftige Rechtsstreitigkeiten und Verhandlungen beeinflussen. **
-
Inwiefern beeinflusst die Rechtsprechung die Geschäftstätigkeit von Unternehmen in Bezug auf Verträge, Haftung und Streitigkeiten?
Die Rechtsprechung beeinflusst die Geschäftstätigkeit von Unternehmen, indem sie die rechtlichen Rahmenbedingungen für Verträge festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den aktuellen rechtlichen Anforderungen entsprechen, um Haftungsrisiken zu minimieren. Im Falle von Streitigkeiten können Unternehmen aufgrund der Rechtsprechung gezwungen sein, alternative Streitbeilegungsmechanismen zu nutzen, um kostspielige und langwierige Gerichtsverfahren zu vermeiden. Darüber hinaus können Unternehmen durch die Rechtsprechung auch dazu verpflichtet werden, bestimmte Standards und Praktiken in Bezug auf Verträge und Haftung einzuhalten, um rechtliche Konsequenzen zu vermeiden. **
-
Inwiefern beeinflusst die Rechtsprechung die Geschäftstätigkeit von Unternehmen in Bezug auf Verträge, Haftung und Streitigkeiten?
Die Rechtsprechung beeinflusst die Geschäftstätigkeit von Unternehmen, indem sie die rechtlichen Rahmenbedingungen für Verträge festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den aktuellen rechtlichen Anforderungen entsprechen, um rechtliche Konflikte zu vermeiden. Darüber hinaus beeinflusst die Rechtsprechung die Haftung von Unternehmen, indem sie die Standards für fahrlässiges Verhalten und Vertragsverletzungen festlegt. Unternehmen müssen sich an diese Standards halten, um Haftungsrisiken zu minimieren. Schließlich beeinflusst die Rechtsprechung die Art und Weise, wie Unternehmen Streitigkeiten angehen, indem sie die Verfahren und rechtlichen Möglichkeiten für die Beilegung von Konflikten festlegt. Unternehmen müssen sich an diese Verfahren halten, um rechtliche Probleme effektiv **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.